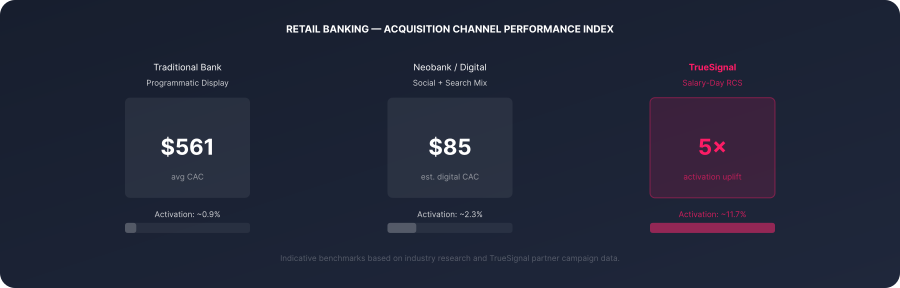
La economía de la captación de clientes en banca minorista se ha deteriorado con fuerza. Los bancos minoristas tradicionales promedian ahora 561 dólares por cliente captado. Desde 2019, los costes han subido un 69%, de 437 a más de 743 dólares, según los benchmarks de 2025. Los challengers digitales han disrumpido la parte alta del funnel con marketing de rendimiento más barato. Pero incluso el banco digital más eficiente se enfrenta a un problema de fondo. La consideración de un producto financiero es irregular, de baja frecuencia y casi totalmente dependiente del contexto.
Una persona no piensa en una cuenta de ahorro nueva la mayor parte del tiempo. Sí es, en cambio, muy receptiva a una oferta atractiva en las 24 a 48 horas tras cobrar la nómina. Esa ventana es real, estrecha y casi invisible para el marketing basado en cookies o paneles. TrueSignal la hace visible.
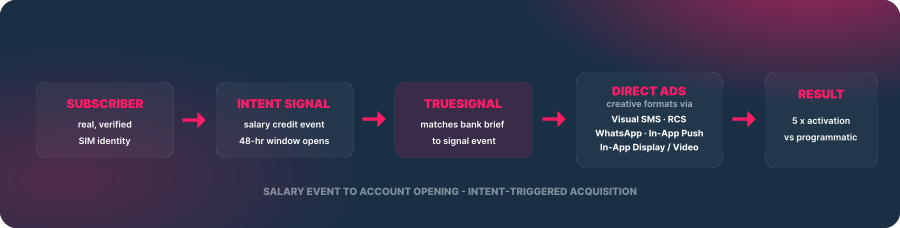
Hay un momento predecible cada mes en que la intención financiera disponible de un abonado alcanza su pico. Se abre el día de pago y se cierra en 48 horas. Si lo pierdes, esperas otro mes.
Cómo funciona la señal del día de pago
TrueSignal identifica patrones de eventos de ingreso mediante señales de red. En concreto, lee el comportamiento y los patrones de uso del dispositivo que corresponden de forma fiable a un cobro de nómina. La señal se deriva por completo de datos de uso de red y eventos de activación de servicio. No accede a registros financieros, datos bancarios ni al contenido de los mensajes.
La señal es privacy-safe por diseño. No se accede a datos financieros, no se leen registros bancarios y toda la activación es consentida dentro de la relación con el operador. Lo que TrueSignal entrega a la marca es un trigger: este abonado acaba de entrar en su ventana mensual de máxima intención. Un mensaje RCS se dispara en esa ventana. Muestra una tasa de ahorro personalizada, un flujo de apertura de cuenta en un toque y una propuesta de valor clara.
Llega a un consumidor que, en ese momento preciso, está inusualmente receptivo a las decisiones financieras. La oferta no es una interrupción. Llega en el momento psicológico exacto en que el consumidor ya piensa en dinero.
Por qué el timing supera al always-on en banca minorista
Los resultados de una campaña de 2025 con un challenger bank del Sudeste Asiático son claros. Ejecutada a través de un socio MNO de TrueSignal, mostró tasas de activación de cuenta 5 veces superiores al display programático de presupuesto equivalente, con el mismo objetivo de CPA. Las credenciales de cumplimiento importan igual de mucho en servicios financieros regulados.
La activación de TrueSignal se basa por completo en la relación de consentimiento existente del abonado con su operador. Los datos financieros nunca se acceden ni se infieren, y todas las campañas operan en marcos de protección de datos alineados con el GDPR. Para los bancos que navegan entre presión de rendimiento y escrutinio regulatorio, esa combinación es potente.
Timing determinístico, audiencia verificada, mecánica privacy-safe y reducción medible de CPA suponen una ventaja estructural. Supera a la segmentación probabilística que domina hoy la captación en banca digital.
La ventana de 48 horas como inicio de una relación
La ventaja compuesta para las marcas de servicios financieros es la amplitud de producto. Un abonado que abre una cuenta de ahorro por una campaña RCS del día de pago no es solo un cliente captado. Es un consumidor financiero de alta intención en un momento de compromiso activo con sus finanzas. Esa primera relación de producto, construida sobre una oferta bien calibrada, crea la base para el cross-sell: seguros, préstamos, productos de inversión.
La ventana de 48 horas no es solo un canal de captación. Es el inicio de una relación con el cliente, establecida en el único momento del mes en que las decisiones financieras se sienten naturales. Para los bancos que compiten en mercados donde los costes de captación han subido más de dos tercios en seis años, esa precisión no es una ganancia marginal. Es una ventaja competitiva estructural.
FUENTES
- ↗ FirstPageSage / VisaBanking Retail Bank Customer Acquisition Cost research 2025
- ↗ Fintech Magazine digital banking customer acquisition trends
- ↗ Sinch / Vonage financial services messaging conversion research
- ↗ GSMA Mobile Money and Financial Services report